PDL EDIZIONI INNOVATIVE · INVESTITORI

ScanMAP-IDIM.
Un progetto tecnologico
per il turismo.

PDL sviluppa ScanMAP e il suo strumento IDIM per generare itinerari personalizzati, con navigazione ed eventi nelle date scelte. Cerchiamo investitori con cui accompagnare lo sviluppo e la commercializzazione del prodotto.

Parliamo dell’investimento
Un progetto già sul territorio

IDIM genera itinerari personalizzati, collegati al navigatore e agli eventi per data.

Un modello da estendere

Sviluppo della piattaforma e soluzioni per operatori e territori, con ricavi da servizi digitali e prodotti editoriali propri.

Informazioni verificabili

Dati societari, registrazione del software e fonti fiscali consultabili.

Quadro fiscale verificato il . Benefici subordinati ai requisiti di legge.

Il tuo investimento, in numeri.

Simula il beneficio fiscale potenziale. L’importo viene versato interamente alla società.

Massimale annuo: 100.000 € per investitore, considerando anche altri investimenti nel regime.

BENEFICIO FISCALE TEORICO32.500 €

65% dell’importo inserito

Esborso iniziale
50.000 €
Costo netto teorico
17.500 €

50.000 € × 65% = 32.500 €

Puoi leggere e modificare la domanda prima di inviarla.

Simulazione condizionata all’ammissibilità. PDL è in preparazione dell’iscrizione. Il costo netto ipotizza l’intero beneficio effettivamente utilizzato, senza attualizzarlo, e non comprende costi dell’operazione. Non è uno sconto immediato né una garanzia sul capitale.

Il 65% richiede istanza preventiva e disponibilità del plafond de minimis della startup: queste condizioni non sono verificate dal calcolatore. I regimi 65% e 30% non si sommano sullo stesso investimento.

PDL sta preparando l’iscrizione come startup innovativa.

Le simulazioni descrivono benefici potenziali per un investimento effettuato dopo l’iscrizione e gli adempimenti richiesti. Non attestano un’agevolazione già disponibile in PDL. Consulta lo stato del percorso e i dati societari.

01 / IL VANTAGGIO FISCALE

Tre regimi.
Un confronto trasparente.

La natura dell’investitore determina il beneficio. Una detrazione riduce l’imposta; una deduzione riduce il reddito su cui l’imposta viene calcolata.

Persona fisica · ordinario
30%detrazione IRPEF

Fino a 300.000 € di beneficio

Un’alternativa per investimenti con requisiti del regime ordinario, anche quando il 65% non è applicabile.

  • Investimento agevolabile: fino a 1.000.000 € per periodo d’imposta.
  • Mantenimento per almeno 3 anni; agevolazione entro i primi 5 anni di iscrizione della startup.
  • Non consuma il plafond de minimis della startup e non richiede l’istanza prevista per il 65%.
Consulta la fonte ufficiale
Società · soggetto IRES
30%deduzione dal reddito

7,2% di risparmio con IRES al 24%

La società investitrice deduce il 30% del conferimento ammissibile dal proprio reddito imponibile.

  • Investimento agevolabile: fino a 1.800.000 € per periodo d’imposta.
  • Deduzione massima: 540.000 €; risparmio IRES ordinario massimo: 129.600 €.
  • Mantenimento almeno 3 anni e condizioni del regime ordinario. Nessuna detrazione del 65% per le società.
Consulta la fonte ufficiale
Esempio: un conferimento di 50.000 €, interamente agevolabile
Investitore e regimeBeneficio teoricoCosto netto teorico
Privato · 65%32.500 €17.500 €
Privato · 30%15.000 €35.000 €
Società · 30% deduzione, IRES 24%3.600 €46.400 €

In tutti i casi PDL riceverebbe 50.000 €. Gli importi netti presuppongono l’integrale fruizione del beneficio e non includono costi dell’operazione. I massimali indicati sono generali di legge: non rappresentano importi già disponibili per un round PDL. Si applicano anche i limiti su partecipazioni e forniture indicati sotto.

02 / TEMPI E CAPIENZA

Il beneficio segue la fiscalità.
Il capitale entra nel progetto.

65%: l’incapienza può diventare credito.

Se la detrazione supera l’IRPEF lorda, l’eccedenza è riconosciuta come credito d’imposta. È utilizzabile nella dichiarazione in diminuzione delle imposte dovute oppure in compensazione, a partire dal periodo d’imposta in cui viene presentata la dichiarazione e nei periodi successivi.

Per esempio, con un beneficio spettante di 32.500 € e una capienza IRPEF utilizzabile di 10.000 €, l’eccedenza potenziale è 22.500 €. Non è un rimborso immediato al momento del bonifico.

Legge 162/2024, articolo 2

30%: riporto nei tre anni successivi.

Nel regime ordinario l’eccedenza di detrazione IRPEF, o di deduzione IRES rispetto al reddito disponibile, può essere recuperata nei tre periodi d’imposta successivi, entro la relativa capienza. Non si applica automaticamente il meccanismo di credito d’imposta previsto per il de minimis.

Una società che investe 50.000 € deduce 15.000 €. Se nell’anno può dedurne solo 5.000 €, il risparmio IRES ordinario iniziale è 1.200 €; i restanti 10.000 € di deduzione possono essere riportati nei termini previsti.

D.M. 7 maggio 2019, articolo 4

Anche per contribuenti con redditi elevati.

Gli investimenti agevolati in startup innovative sono esclusi dal tetto complessivo alle spese detraibili previsto dall’articolo 16-ter del TUIR per i redditi superiori a 75.000 €. Restano i massimali specifici e tutte le condizioni dell’incentivo. Questo vantaggio non autorizza a sommare il 65% e il 30% sul medesimo investimento.

Camera dei deputati · disciplina IRPEF

03 / ENTRARE NEL PROGETTO

Una partecipazione nella società
che sviluppa ScanMAP.

L’investimento in PDL è una partecipazione al suo capitale e al suo percorso imprenditoriale. Il beneficio fiscale è una delle componenti da valutare.

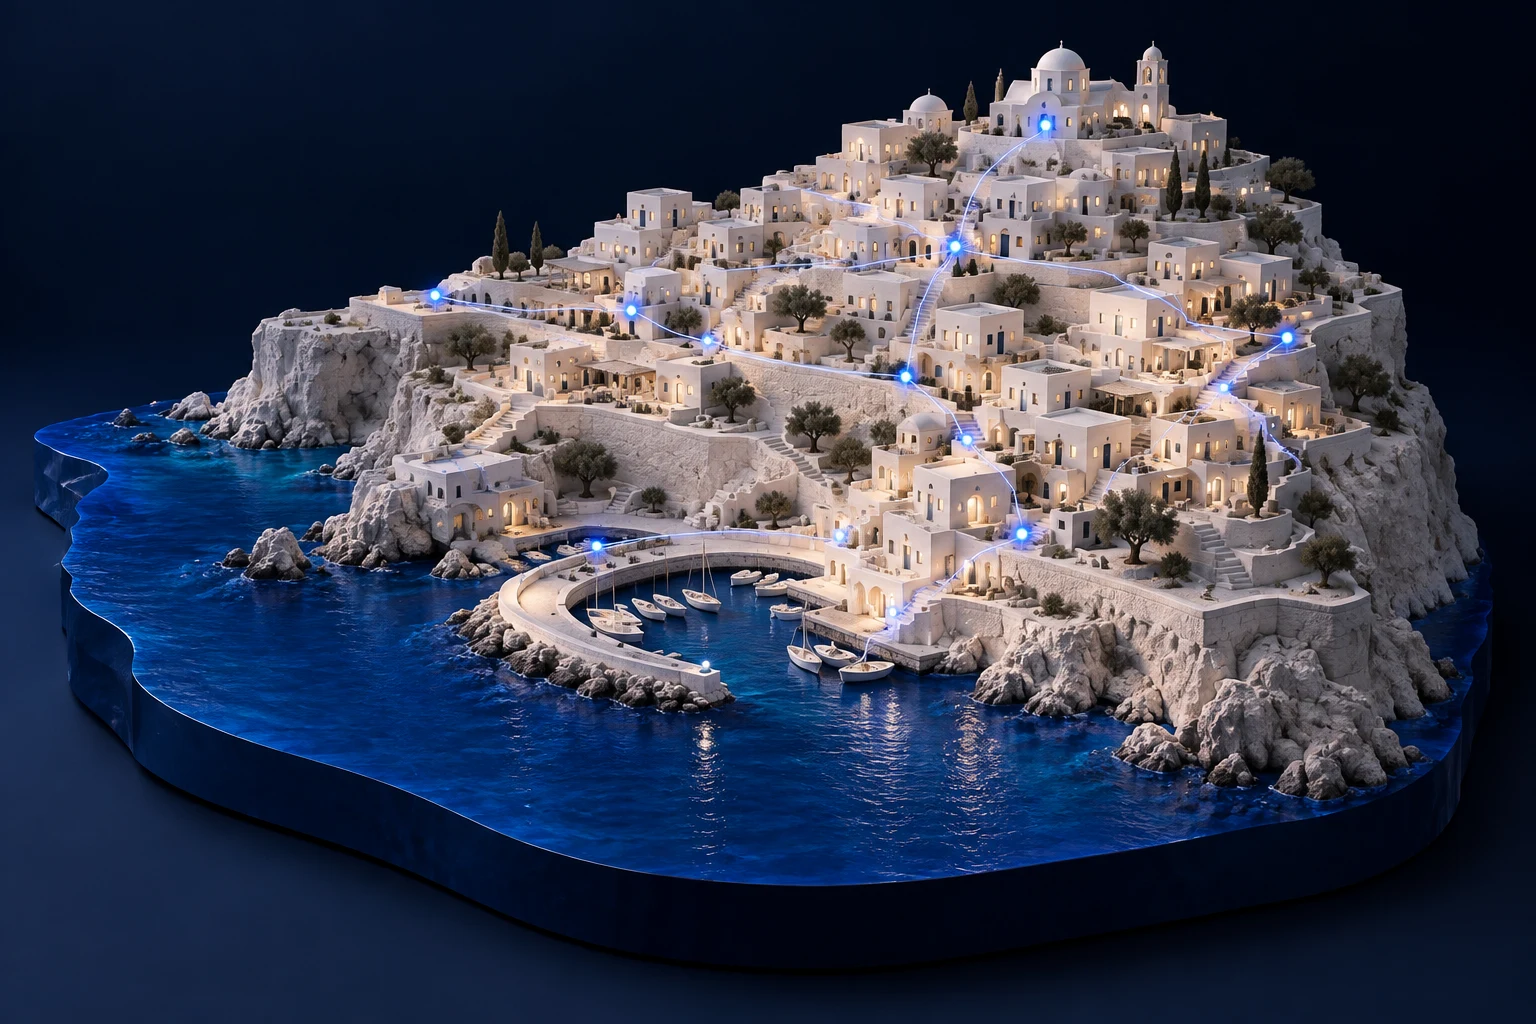
Illustrazione concettuale di un territorio mediterraneo collegato da una rete di punti sulla mappa
ScanMAP: luoghi, contenuti e operatori in un’esperienza connessa. Illustrazione del concept.

IDIM: dalle preferenze al percorso.

Itinerari Dinamici Intelligenti Multilingua è la principale componente di innovazione di ScanMAP. Genera già la descrizione di itinerari personalizzati, da un’ora a sette giorni, li collega al navigatore e considera gli eventi nelle date selezionate. Nei soggiorni di più giorni propone visite anche nelle località limitrofe e nei luoghi meno noti.

Proseguono il perfezionamento dei riepiloghi, del salvataggio nella dashboard e della fruizione multilingua. I collegamenti ai sistemi di prenotazione e acquisto sono sviluppi previsti. Il software SCANMAP è registrato presso SIAE; i riferimenti sono nella pagina societaria.

Come il progetto genera ricavi oggi.

PDL commercializza siti e hosting nell’ambito di ScanMAP, inserimenti digitali degli operatori e spazi nelle proprie mappe, pubblicazioni e piattaforme. Queste attività si affiancano allo sviluppo del software. Il piano economico, gli importi e l’impiego dei capitali si approfondiscono nella documentazione dell’operazione.

Partecipare alla crescita.

L’investitore diventa socio secondo gli accordi dell’operazione e può beneficiare dell’eventuale aumento del valore della partecipazione. Percentuale, valutazione, diritti informativi e governance si definiscono nella documentazione societaria. Non sono fissati dal calcolatore e non costituiscono un rendimento promesso.

Esplora ScanMAP · Conosci società e progetto
04 / LE CONDIZIONI CONTANO

Prima dell’investimento,
i requisiti dell’operazione.

Il calcolatore mostra un’ipotesi fiscale. La spettanza concreta dipende dall’investitore, dalla società e da come viene effettuato il conferimento.

  • Iscrizione effettiva e periodo agevolabile

    PDL deve prima completare l’iscrizione nella sezione speciale e mantenere i requisiti. Il 65% riguarda startup fino al terzo anno di iscrizione; il regime ordinario opera entro cinque anni, nel rispetto delle altre condizioni. La denominazione “Innovative” e la registrazione SIAE non sostituiscono l’iscrizione.

    PDL è stata costituita il 14 luglio 2023. Secondo le attuali istruzioni del Registro Imprese, per una prima iscrizione nel 2026 il limite dei 60 mesi dalla costituzione maturerebbe nel luglio 2028, prima del terzo anno di iscrizione. La durata effettiva dello status e l’ammissibilità dell’investimento vanno quindi verificate prima dell’operazione: non si presume un nuovo periodo pieno di tre o cinque anni.

    Registro Imprese · durata e mantenimento dello status
  • Quote e rapporti con la startup

    Gli incentivi non spettano se l’investimento genera una partecipazione superiore al 25% del capitale o dei diritti di governance. Sono inoltre esclusi gli investitori che forniscono servizi alla startup, direttamente o tramite società controllate o collegate, per un fatturato superiore al 25% dell’investimento agevolato. Si verificano anche partecipazioni preesistenti e requisiti del regime scelto.

  • Denaro destinato al capitale dell’impresa

    Per l’ingresso ordinario si struttura un conferimento a capitale e, ove previsto, a riserva sovrapprezzo. L’acquisto di quote già possedute da un socio non equivale a finanziare la startup con nuovo capitale agevolabile. Un semplice prestito soci non è l’investimento simulato.

  • Istanza preventiva e disponibilità de minimis

    Per il 65%, il legale rappresentante presenta l’istanza prima dell’investimento. Il beneficio attribuito all’investitore consuma il plafond della startup, da verificare anche come impresa unica: massimo 300.000 € di aiuti de minimis in un periodo mobile di tre anni. Per 50.000 € interamente agevolati al 65%, il consumo sarebbe 32.500 €.

  • Tre anni di mantenimento e documentazione

    Una cessione anticipata, anche parziale, o altri eventi previsti dalla disciplina possono provocare la decadenza, con restituzione del vantaggio e interessi. Si conservano atti, prova dei versamenti e certificazioni. Nel regime ordinario occorrono la certificazione della startup sul limite dei conferimenti agevolati e il piano di investimento; il limite complessivo per la startup è 15 milioni di euro.

  • Forma societaria e condizioni individuali

    PDL è oggi una S.r.l.s. a socio unico. Prima dell’ingresso di nuovi soci, soprattutto società, si verificano con il notaio gli adeguamenti della forma e dello statuto. Società di persone, soggetti in trasparenza, investitori non residenti e soggetti con aliquote o regimi speciali richiedono una valutazione specifica; il calcolatore IRES assume il regime ordinario al 24%.

Legge 193/2024, articolo 31D.M. 7 maggio 2019FAQ operative MIMIT

Capitale di rischio, con una prospettiva di lungo periodo.

Il valore delle quote può diminuire fino alla perdita dell’intero capitale investito; venderle può essere difficile. Il vincolo fiscale di tre anni non garantisce di poter uscire o di essere rimborsati alla scadenza. Nuovi aumenti di capitale possono diluire la partecipazione.

La startup innovativa non distribuisce utili mentre mantiene questo requisito dello status. Nessun dividendo, plusvalenza, riacquisto delle quote o recupero fiscale è garantito. Prima di sottoscrivere si valutano piano, bilanci, condizioni dell’operazione e posizione tributaria con i propri consulenti.

05 / IL QUADRO COMPLETO

Altre possibilità,
per investitori e apporti specifici.

Queste misure hanno destinatari e regole propri. Non vengono sommate ai risultati del calcolatore.

INCUBATORI E ACCELERATORI CERTIFICATI

Credito d’imposta dell’8%.

La misura specifica prevede fino a 500.000 € di investimento agevolabile per periodo d’imposta: credito teorico massimo 40.000 €, con mantenimento almeno triennale. Richiede certificazione, domanda e risorse disponibili. Il de minimis è riferito all’incubatore o acceleratore richiedente. Su 50.000 €, il credito teorico sarebbe 4.000 €; il cumulo con altre misure va verificato sul singolo investimento.

Consulta la fonte ufficiale
INVESTITORI EXTRA UE

La soglia ridotta per Investor Visa.

Per i cittadini extra UE ammissibili, un investimento di almeno 250.000 € in una startup innovativa può consentire l’accesso al percorso Investor Visa for Italy, contro 500.000 € per l’investimento societario ordinario. È un beneficio di ingresso e soggiorno, soggetto alla procedura dedicata e al mantenimento previsto, non una detrazione fiscale né un visto automatico. Eventuali incentivi tributari richiedono una verifica separata.

Consulta la fonte ufficiale
COMPETENZE E LAVORO

Equity per chi contribuisce allo sviluppo.

Stock option e work for equity possono agevolare l’assegnazione di partecipazioni ad amministratori, dipendenti, collaboratori e prestatori d’opera o servizi, alle condizioni dell’articolo 27 del D.L. 179/2012. Nei piani per il personale, l’assegnazione può non concorrere al reddito fiscalmente e contributivamente, rispettando anche i vincoli alla successiva cessione. Per il work for equity dei prestatori esterni può operare l’esclusione dal reddito; resta l’IVA quando dovuta. È una disciplina distinta dal conferimento in denaro e richiede un piano dedicato.

Guida MIMIT a piani azionari e work for equity
INVESTIMENTI INDIRETTI E CONVERTENDI

Strumenti con regole specifiche.

Gli incentivi possono riguardare anche investimenti tramite OICR qualificati e, nei casi del regime ordinario, società che investono prevalentemente in startup. La riforma disciplina inoltre il momento di maturazione del beneficio al 65% per i convertendi con versamento in conto aumento di capitale e iscrizione a riserva patrimoniale. Non ogni fondo, holding, prestito o strumento convertibile è ammissibile: struttura e certificazioni vanno verificate prima di aderire.

Consulta la fonte ufficialeRegime ordinario
PLUSVALENZE · FINESTRA STORICA

Nessuna esenzione promessa per nuovi ingressi.

L’esenzione specifica dell’articolo 14 del D.L. 73/2021 riguarda determinate partecipazioni sottoscritte dal 1° giugno 2021 al 31 dicembre 2025 e detenute almeno tre anni, con gli ulteriori requisiti previsti. Non la consideriamo disponibile per un nuovo investimento diretto nel 2026. I regimi ordinari di tassazione della successiva vendita restano da valutare in base al soggetto e all’operazione.

Consulta la fonte ufficiale
EFFETTI INDIRETTI SULLA PARTECIPATA

Un contesto che sostiene lo sviluppo.

Lo status può dare alla startup semplificazioni, esoneri da alcuni oneri camerali, strumenti societari più flessibili e accesso agevolato a misure di sostegno. Possono favorire il percorso dell’impresa, ma non sono somme riconosciute direttamente al socio e non aumentano la detrazione calcolata. La loro applicazione va verificata per ciascuna misura.

MIMIT · quadro delle agevolazioni

06 / COME INIZIARE

Dall’interesse a una scelta informata.

  1. Conosciamoci

    Condividi il tuo interesse, il profilo di investitore e l’importo indicativo. È un primo confronto senza impegno.

  2. Valutiamo il progetto

    Approfondiamo sviluppo di ScanMAP, impiego dei fondi, dati societari e condizioni di partecipazione da negoziare.

  3. Verifichiamo l’ammissibilità

    Prima dei versamenti: iscrizione effettiva, verifiche fiscali, atti societari e procedura preventiva per il 65%.

  4. Formalizziamo l’ingresso

    Solo con documentazione e condizioni definite si procede alla sottoscrizione, al versamento e alle certificazioni.

07 / DOMANDE FREQUENTI

I punti da chiarire.

Fonti e aggiornamento

Riferimenti consultati il 6 ottobre 2026. Le fonti ministeriali segnalano che alcuni testi attuativi e FAQ sono ancora in aggiornamento: per le percentuali e i requisiti modificati si fa riferimento alle norme vigenti. La simulazione non sostituisce la verifica fiscale individuale.

COSTRUIAMO IL PROSSIMO PASSO

Conosci ScanMAP-IDIM.
Valuta il suo futuro con noi.

Parliamo delle tue aspettative, del progetto e delle condizioni per un possibile ingresso in PDL Edizioni Innovative.

Scrivi per un incontro+39 351 908 1417Il pulsante apre la tua applicazione email. Nessuna sottoscrizione o pagamento avviene su questa pagina. Informazioni e simulazioni sono illustrative; gli eventuali termini dell’investimento saranno definiti separatamente.